地震被害と日本製紙の企業力総合評価
2026年7月28日、熊本県熊本地方を震源とするマグニチュード7.1、震源の深さ16kmの地震が発生しました。この地震により、日本製紙の八代工場では煙突が損傷・倒壊し、9名の尊い命が失われました。亡くなられた方々に、心よりお悔やみ申し上げます。
事故原因については、専門家による調査を待たなければならず、財務諸表だけから原因を断定することはできません。
ただ、企業の財務データを長期的に分析している立場から見ると、気になる数字がありました。
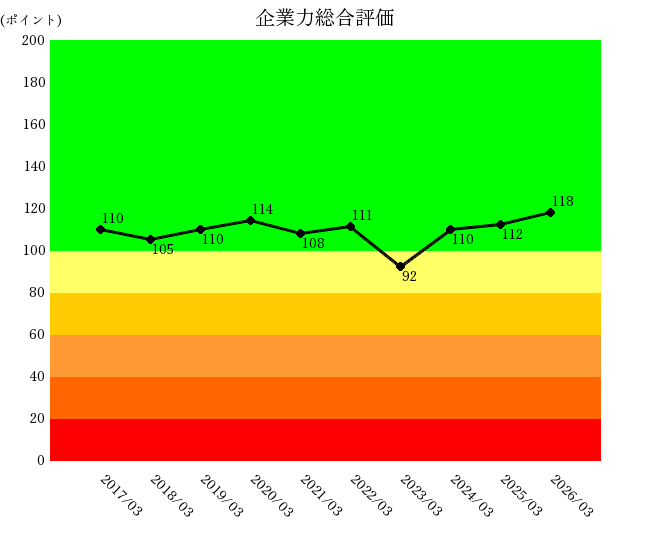
企業力総合評価成長に関連のある指標を統合し、企業の成長を表したグラフ。
詳しく見るは110.5ポイント(2017年)→105.5→110.6→114.9→108.2→111.1→93.0→111.0→112.9→118.6ポイント(2026年)と推移しています。2023年には93.0ポイントまで低下し、正常領域を下回りました。
企業力総合評価が低調だった背景には、下位指標である営業効率「儲かるか」を示す統合指標。
詳しく見る、資本効率投下資本に対していくら利益が上がったかについての統合指標。
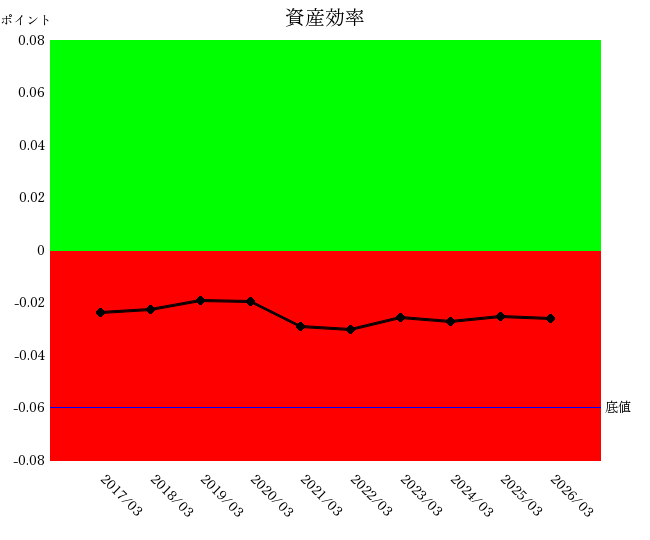
詳しく見る、資産効率資産の活用度についての統合指標
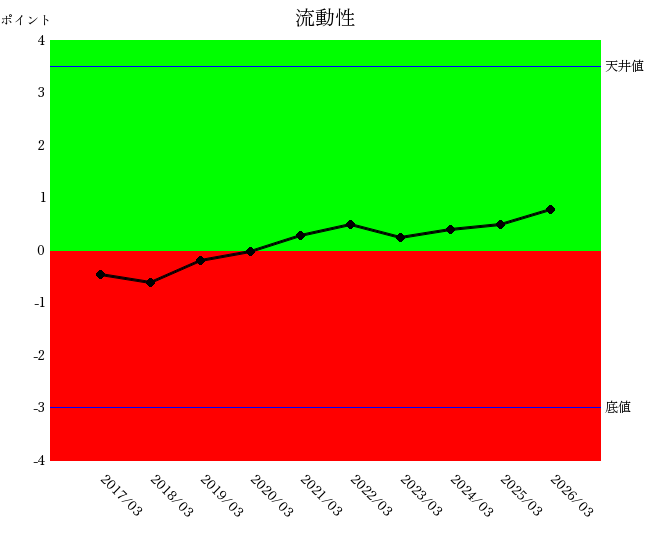
詳しく見る、流動性短期資金繰りについての統合指標
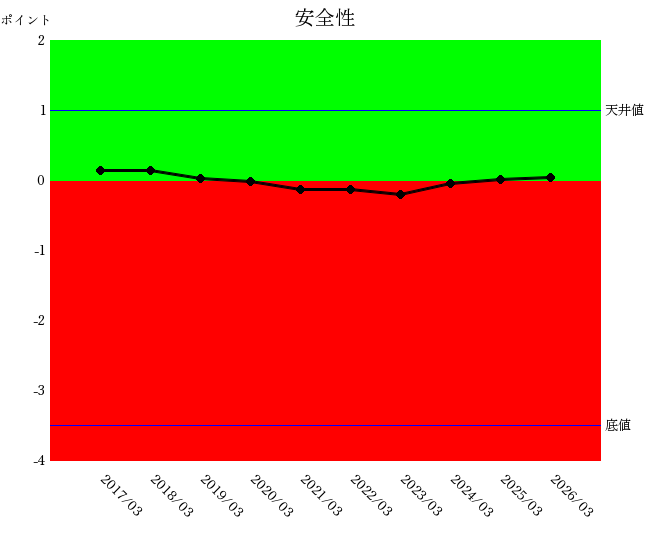
詳しく見る、安全性潰れにくさや長期資金繰りについての統合指標。
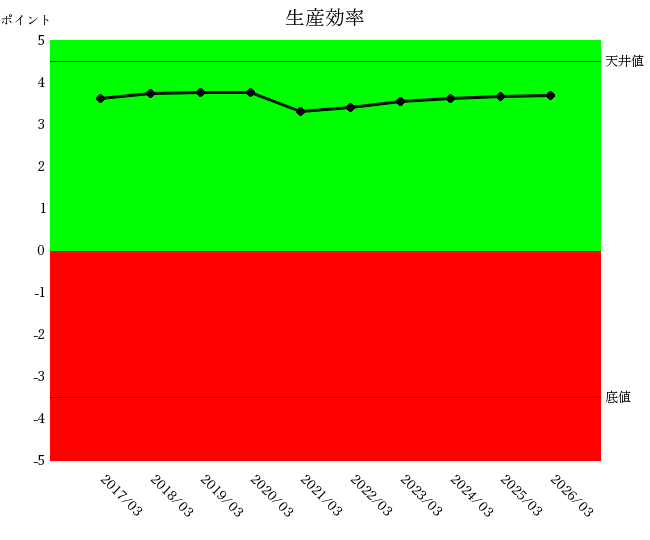
詳しく見るの低調さがあります。そのなかで、唯一高い成績を収めているのが生産効率人の活用度を評価する財務指標の統合指標。
詳しく見るです。
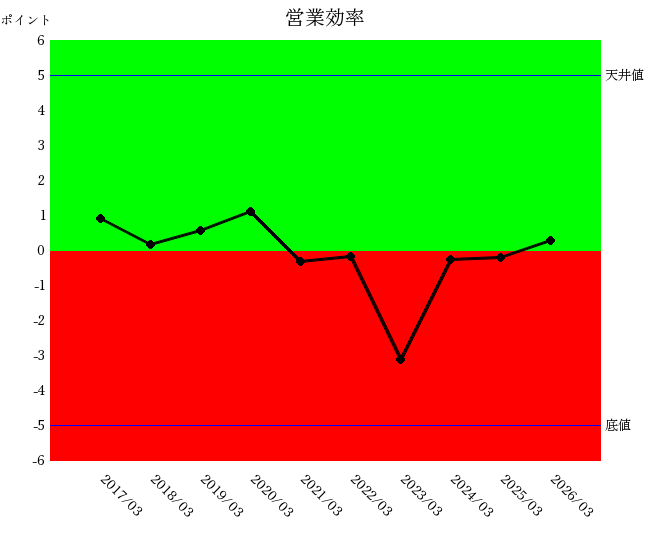
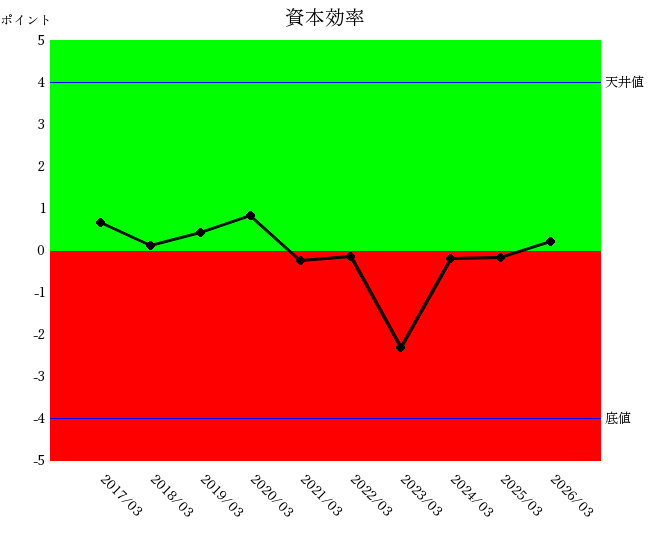
営業効率は赤青ゼロ判別ゾーンにあります。十分な利益を確保しにくい状況が続いているということです。
営業効率から見る利益率の悪化
営業効率の財務指標・数値を見ると、売上高(青棒)は2019~2021年に低下したものの、それ以外の期間では増加トレンドです。
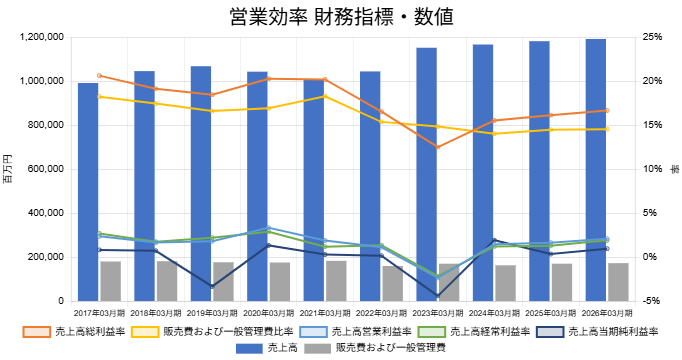
一方、売上高総利益率売上総利益÷売上高×100(単位:%)
詳しく見る(オレンジ折れ線)は一時的に回復する局面はあるものの、長期的には大きく悪化しています。そのため販売費および一般管理費比率販売費および一般管理費合計÷売上高×100(単位:%)
詳しく見る(黄折れ線)を改善させ、売上高営業利益率営業利益÷売上高×100(単位:%)
詳しく見る(青折れ線)を維持しようとしているように見えますが、追い付かず、こちらも悪化トレンドです。
さらに、減損損失や撤退損失が計上された年度もあり、売上高当期純利益率当期純利益÷売上高×100(単位:%)
詳しく見る(紺折れ線)は安定せず、乱高下しています。
この10年間を端的に読むと、売上高の維持・拡大には注力してきたものの、儲けの元である売上高総利益率の改善が後手に回り、時折、特別損失企業の経常的な経営活動とは関わりがなく、特別な要因でその期だけに特別に発生した損失のこと。
詳しく見るも計上してきた10年といえます。
生産効率と従業員数の推移
生産効率は基本的に改善トレンドですが、2021年には悪化しています。
生産効率の財務指標・数値を確認すると、従業員数(青棒)は基本的に減少トレンドです。営業効率で見たように基本的には増収ですので、1人当たり売上高売上高÷総従業員数÷1000(単位:千円)
詳しく見る(オレンジ折れ線)は改善します。
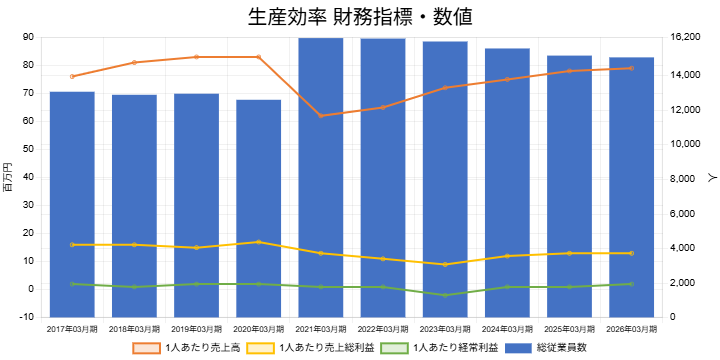
一方、利益率は悪化トレンドですので、1人当たり売上総利益売上総利益÷総従業員数÷1000(単位:千円)
詳しく見る(黄折れ線)、1人当たり経常利益経常利益÷総従業員数÷1000(単位:千円)
詳しく見る(緑折れ線)は悪化していきます。
ここで、生産効率と営業効率を重ねて読んでみます。
増収ではある。しかし十分には儲からない。そのため販管費営業活動や会社全体の業務管理ににかかる費用の合計。
詳しく見るを掛けにくく、増員も難しい。結果として1人当たり売上高は伸びても、1人当たり利益は悪化する――という構図です。
なるべく人は要らないという判断で動いていた可能性がありますが、削られるのは間接人員(営業マンではないという意味)である可能性があります。ただし、財務数値だけから実際にどの職種が減少したかを特定することはできません。
また2021年に従業員数が急増(3564名)しています。これは連結子会社であるオーストラリアン・ペーパー社(以下AP社)を通じて2020年4月30日付でオローラ社の豪州・ニュージーランド事業の板紙パッケージ部門譲受けを完了させ、AP社の既存事業を含めた事業体「Opal社」として運営を始めたためです。
資産効率から見える有形固定資産の重さ
そして、今回の分析で特に注目したいのが資産効率です。
資産効率は赤色ゾーンにあります。理由は、売上高に比して総資産が重いためです。
BS推移を見ると固定資産企業が長期に保有する資産の合計額。
詳しく見るの比重が大きく、同時に固定負債1年を超えて返済予定の負債の合計額。
詳しく見るも重いことが分かります。さらに固定資産の内訳を見ると、その大部分を有形固定資産建物・機械設備・土地など有形固定資産の合計額。
詳しく見るが占めています。
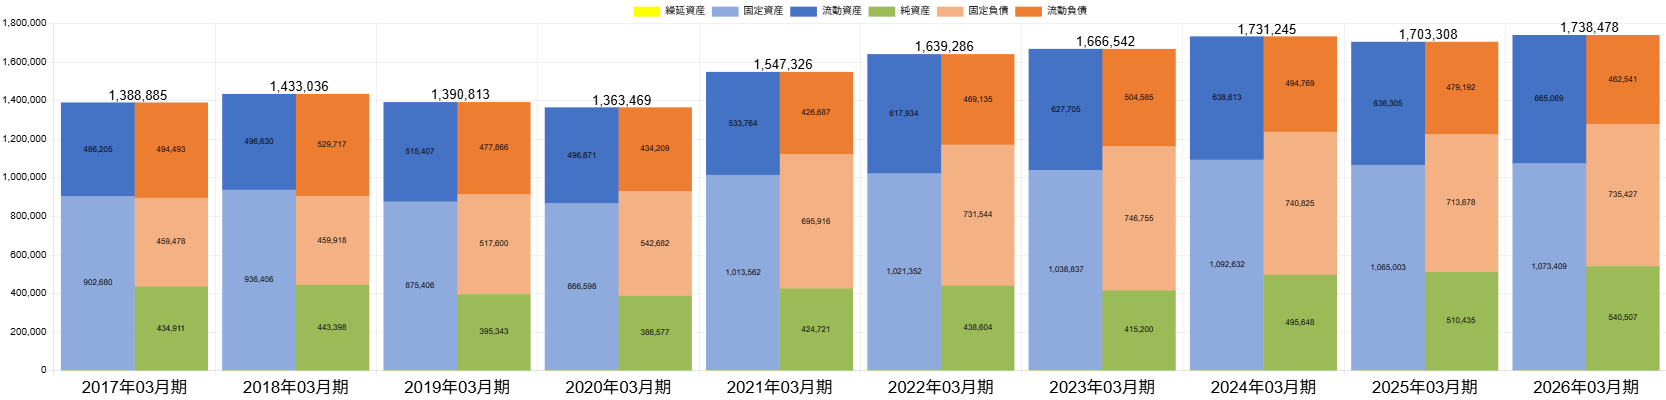
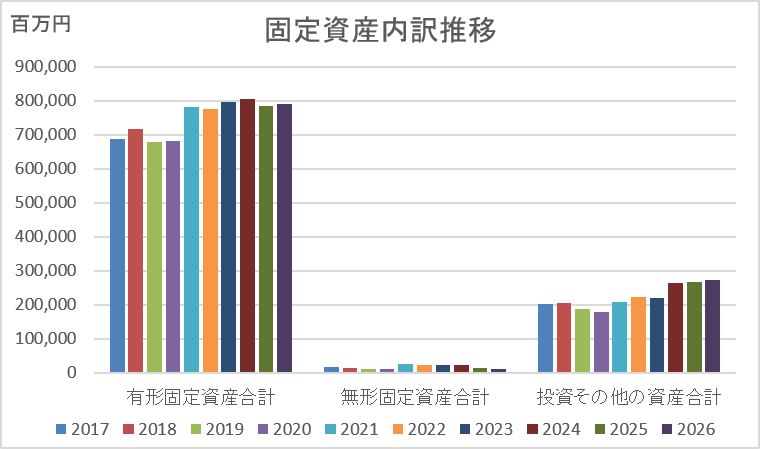
この有形固定資産を長期で観察すると、特徴的な数字が見えてきます。
ヴィンテージ率です。
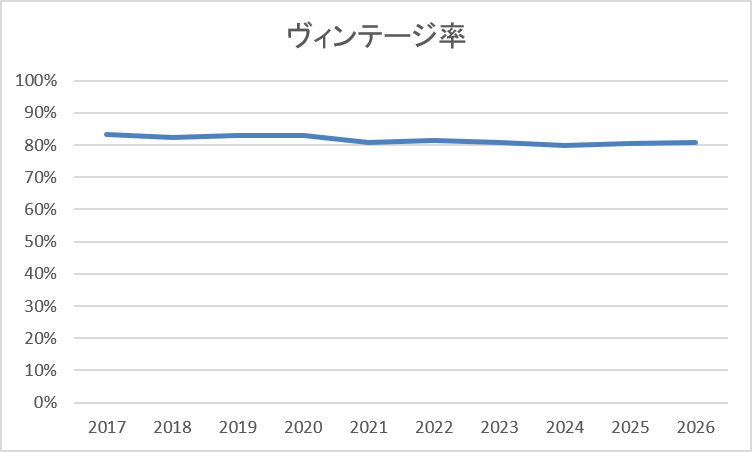
ヴィンテージ率は、償却有形固定資産について、どの程度まで減価償却が進んでいるかを見る指標です。その数値は10年間にわたって80%を超えています。
つまり、保有している償却資産について、減価償却が相当に進んだ状態が長期間続いているということです。
ヴィンテージ率80%超が投げ掛ける問い
もちろん、ヴィンテージ率が80%を超えているからといって、その設備が危険であるとか、今回の煙突倒壊を予測できたとまで言うことはできません。法定耐用年数と設備の実際の使用可能年数も同一ではありません。
しかし、財務分析の視点から見れば、設備の老朽化や更新状況を確認するきっかけとなる数字です。
今回の事象を受けて財務データを見返したとき、私が最も気になったのはここでした。
このようなリスクは、社内の誰も気付けないものなのでしょうか。
多分、工場など現場では、機械が止まったり変な音がしたりひびが入ったりして困っておられます。その情報を管理側が十分に把握できていない場合もあります。
一方、ヴィンテージ率は、現場からの報告とは別に、管理側が財務データから把握できる指標です。
「設備が古くなっていないか」
「更新投資は十分なのか」
「現場に確認すべきことはないか」
こうした問いを発するためのアラームとして利用することができます。
流動性改善と設備・人材投資の関係
ここで、もう一つ気になるのが流動性です。
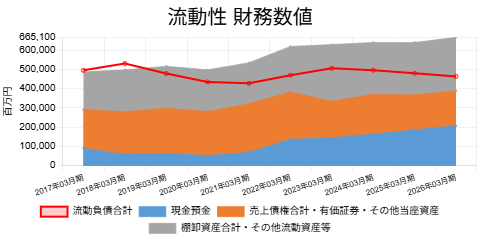
流動性は赤色ゾーンから改善トレンドとなり、2021年から青信号ゾーンに入りました。
流動性の財務数値を確認すると、現金預金を増加させていることが分かります。流動性を改善し、手元資金を厚くすること自体は財務上の安定につながります。
しかし、別の角度から見る必要もあります。
その資金を、人材投資や設備投資へ十分に回していたのかという視点です。
ヴィンテージ率が高い状態が長く続いている。一方で現金預金は増加している。そして、増収でありながら従業員数は基本的に減少している。
これらの財務数値があるからといって、地震によって設備が倒壊することを予測できるわけではありません。
しかし、複数の数字を組み合わせて見ることで、
「設備や組織のどこかに無理が生じていないか」
と確認するためのアラームにはなり得るのではないでしょうか。
財務分析から現場へ問いを投げ掛ける
財務分析は事故を予知するものではありません。
ただ、事故や問題として表面化する前に、「この数字はなぜこうなっているのか」「現場で何か起きていないか」と問いを立てることはできます。
決算書には、設備から聞こえる異音も、ひびも、現場の困りごとも書かれていません。
しかし、その兆候につながる数字が表れていることはあります。
長期的な財務データを追うことによって、経営者や管理部門が「現場に何を確認すべきか」を見つけることはできる。
今回の事象を受けて、財務分析には数字を評価するだけでなく、数字の向こう側にある現場へ問いを投げ掛ける役割もあるのだと、改めて考えさせられました。
■この企業の最新の分析はこちら → https://bm.sp-21.com/detail/E11873
※本記事に掲載された図表・グラフはすべて、企業力Benchmarker(株式会社SPLENDID21)による分析結果に基づいて作成されています。

 企業力Benchmarkerで作成されています