2016年の苦境から再生したSWCCの歩み
2016年3月期、91億円の当期純損失を計上し、自己資本比率が20.6%まで落ち込んだ企業があります。
それから10年。収益力を高めながら財務体質を改善し、成長軌道に乗り始めました。
その企業は、電線・ケーブル大手のSWCC株式会社です。
SWCCは1936年、「昭和電線電纜株式会社」として東芝(当時は東京電機)から分離設立されました。翌年から裸銅線、電力ケーブル、通信ケーブルなどを次々に製造し、社会インフラを支えてきた老舗企業です。
現在は、
(1)エネルギー・インフラ事業 : 電線・ケーブルなど
(2)通信・コンポーネンツ事業 : 自動車部品・半導体検査装置・通信ケーブルなど
を中心に事業を展開し、海外にも事業基盤を広げています。
約90年の歴史を持つ同社は、どのようにして経営危機を乗り越え、収益力と財務体質の改善を実現したのでしょうか。
企業力Benchmarkerを用いて、この10年間の変化を分析してみます。
企業力総合評価に見る10年間の経営改善
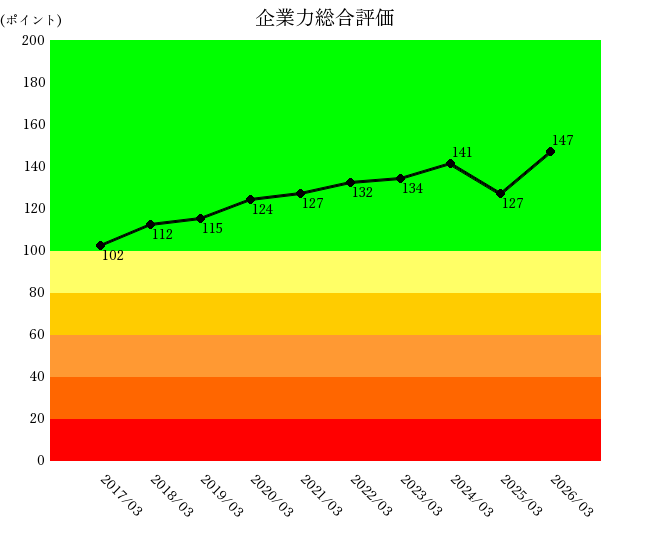
企業力総合評価は、2017年3月期の102ポイントから7期連続で改善し、2024年3月期には141ポイントに達しました。
2025年3月期は127ポイントへ低下したものの、2026年3月期には過去10年間で最高の147ポイントを記録しています。
企業力総合評価は100ポイント以上を正常な経営状態と判断します。2017年3月期には正常域に入っていたものの、その水準は決して高くありませんでした。
その後の着実な改善をみると、10年前の苦境がどのようなものだったのか、また、何が経営改善を支えてきたのかが気になります。
TOTOKU子会社化が企業力評価に与えた影響
なお、2025年3月期の評価低下には、株式会社TOTOKUの子会社化が影響していると考えられます。
SWCCは2025年3月27日、株式会社TOTOKUを連結子会社化しました。しかし、同年3月期末はTOTOKUの貸借対照表のみを連結し、損益計算書は連結していません。
このため、買収によって資産・負債が増加する一方、TOTOKUの収益が十分に反映されないという会計上の一時的な不均衡が生じました。企業力総合評価の低下を読み解くうえでは、この点を考慮する必要があります。
TOTOKUは、「通信・コンポーネンツ事業」の成長領域であるモビリティ、半導体、AIサーバー分野で競争力のある製品群を有しています。SWCCは、これらの成長市場での事業拡大を見込んで子会社化を進めました。
6つの経営評価指標から見るSWCCの強みと課題
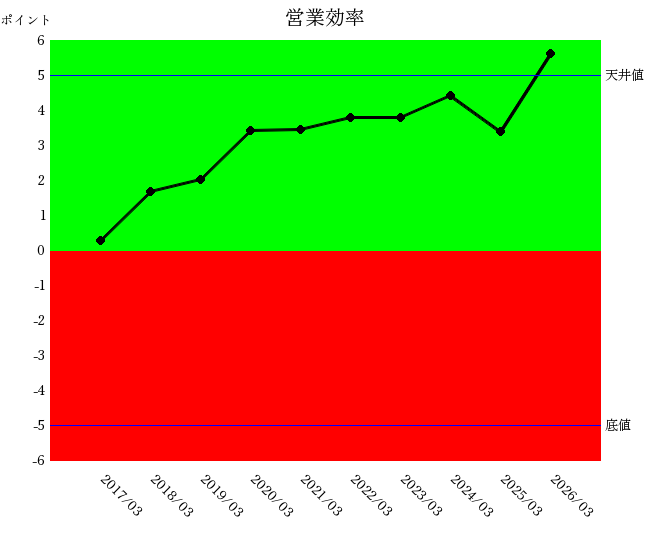
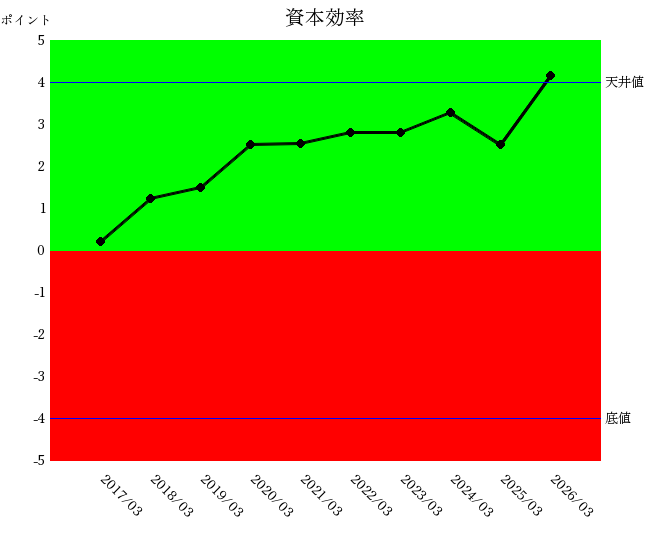
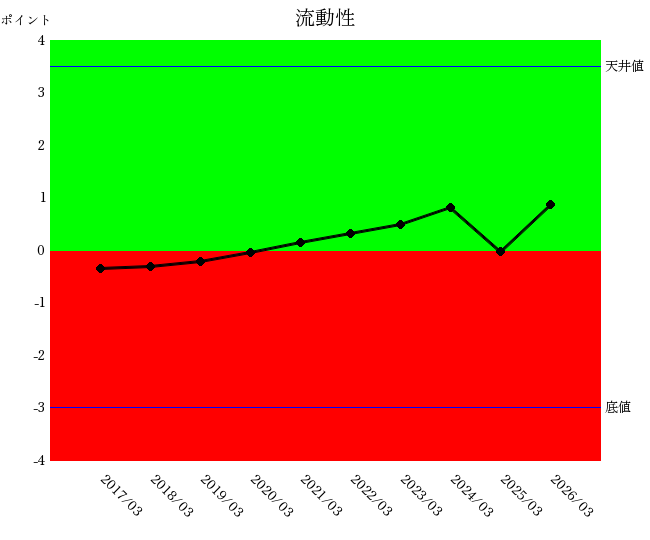
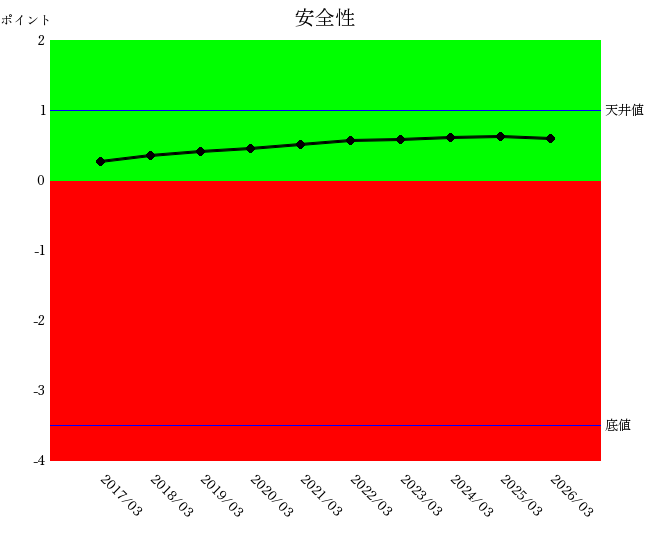
企業力総合評価の改善を力強く支えたのは営業効率と資本効率です。
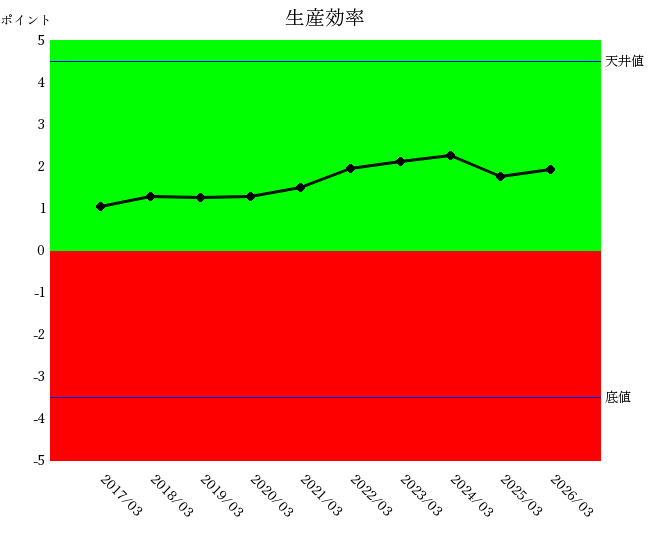
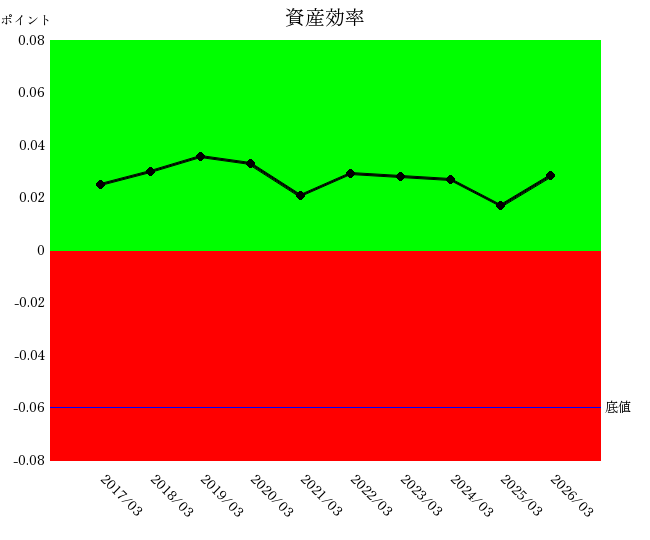
生産効率、流動性、安全性も緩やかな改善を示す一方、資産効率だけはわずかに悪化傾向にあります。
営業効率の改善を支えた利益率向上と費用管理
まず、営業効率を詳しくみてみましょう。
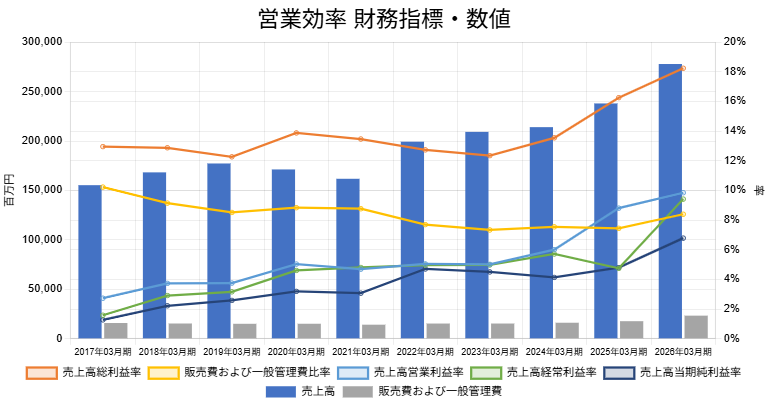
売上高は2020年3月期、2021年3月期を除き、おおむね増収基調で推移しました。2017年3月期の1,552億円から2026年3月期には2,777億円となり、10年間で約1.8倍に拡大しています。
注目したいのは売上高総利益率の改善です。
2017年(12.9%)から2024年(13.5%)までの期間は12~13%台で推移していましたが、2025年3月期には16.2%、2026年3月期には18.2%へと上昇しました。
直近の利益率改善には、製品構成の変化や価格改定、銅価上昇に伴う売上高への影響など、複数の要因が考えられます。さらに2026年3月期には、TOTOKUの連結による事業構成の変化も加わりました。
ただし、2025年3月期の売上高総利益率の改善は、同年3月末に子会社化したTOTOKUの損益を連結する前に実現したものです。この点から、買収効果だけでなく、既存事業の収益構造にも改善が進んでいたことがうかがえます。
そして、もう一つ注目したいのが、販売費および一般管理費比率の推移です。
同社は、売上高総利益率が伸び悩む局面でも、販売費および一般管理費の管理によって収益力を維持・改善してきた様子がみて取れます。
2018~2019年、2021年から2023年などは、その特徴が表れています。
売上総利益の増加だけに依存せず、費用管理にも目を配る。こうした積み重ねによって、売上高が伸び悩む時期(2017~2021年)にも、売上高営業利益率の改善を実現してきました。
直近の好業績には、成長分野への事業展開やTOTOKUの子会社化、価格環境の変化などが寄与しています。しかし、10年間の推移をたどると、それ以前から地道に収益構造の改革を進めてきたことがわかります。
足元の好業績は、外部環境の追い風だけで実現したものではないようです。
安全性の改善と利益蓄積による財務基盤の再構築
次に、安全性を示す財務指標を確認します。
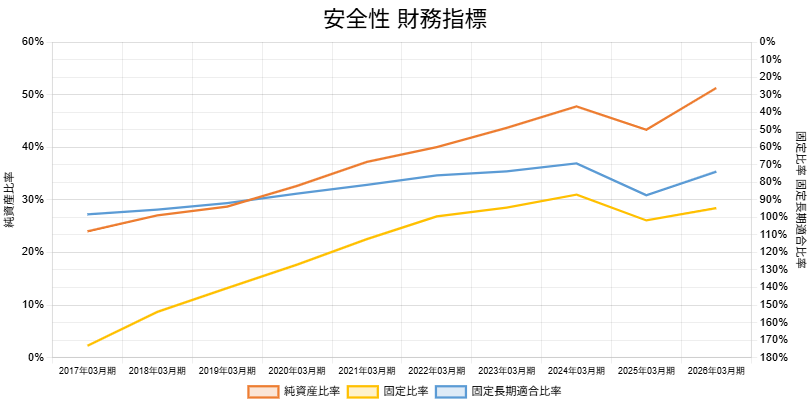
2017年3月期の純資産比率(オレンジ)23.97%に注目してください。
実はSWCCは、2016年3月期(グラフ外の期)に売上高1,697億円に対して91億円の当期純損失を計上し、自己資本比率は20.6%まで低下していました。
その後も損失の影響が残り、2017年3月期と2018年3月期には利益剰余金がマイナス(-71億円、-34億円)となっています。
長い歴史のなかで積み上げてきた利益の蓄積が大きく毀損され、財務体質の立て直しを迫られる状況にあったことがわかります。
その後の10年間は、利益率の改善とともに純資産比率も上昇し、安全性は改善基調をたどりました。
ここで重要なのは、単に負債を減らすことだけで財務体質を改善したわけではない、という点です。
収益力を高め、利益を蓄積することで純資産を厚くし、次の成長投資を支える財務基盤を整えてきたことがうかがえます。
生産効率の向上と事業基盤への継続投資
では、生産効率はどうでしょうか。
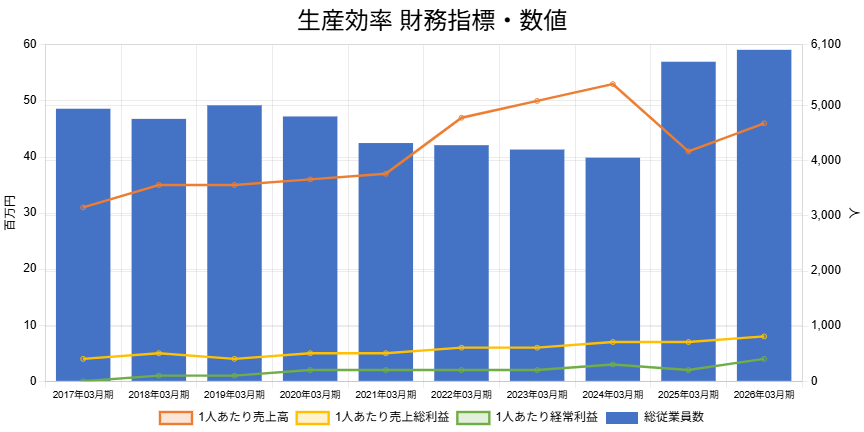
2024年3月期までは従業員数が減少傾向にあり、その一方で1人あたり売上高は改善しています。
戦略的な減員なのかはわかりませんが、人員規模が増えない中で売上高を伸ばしてきた(2021~2024年)ことが、生産効率の改善につながったと考えられます。
一方で、固定資産の動きは、虎視眈々とした胆力を感じさせます。従業員数と異なり、削減してきたわけではありません。
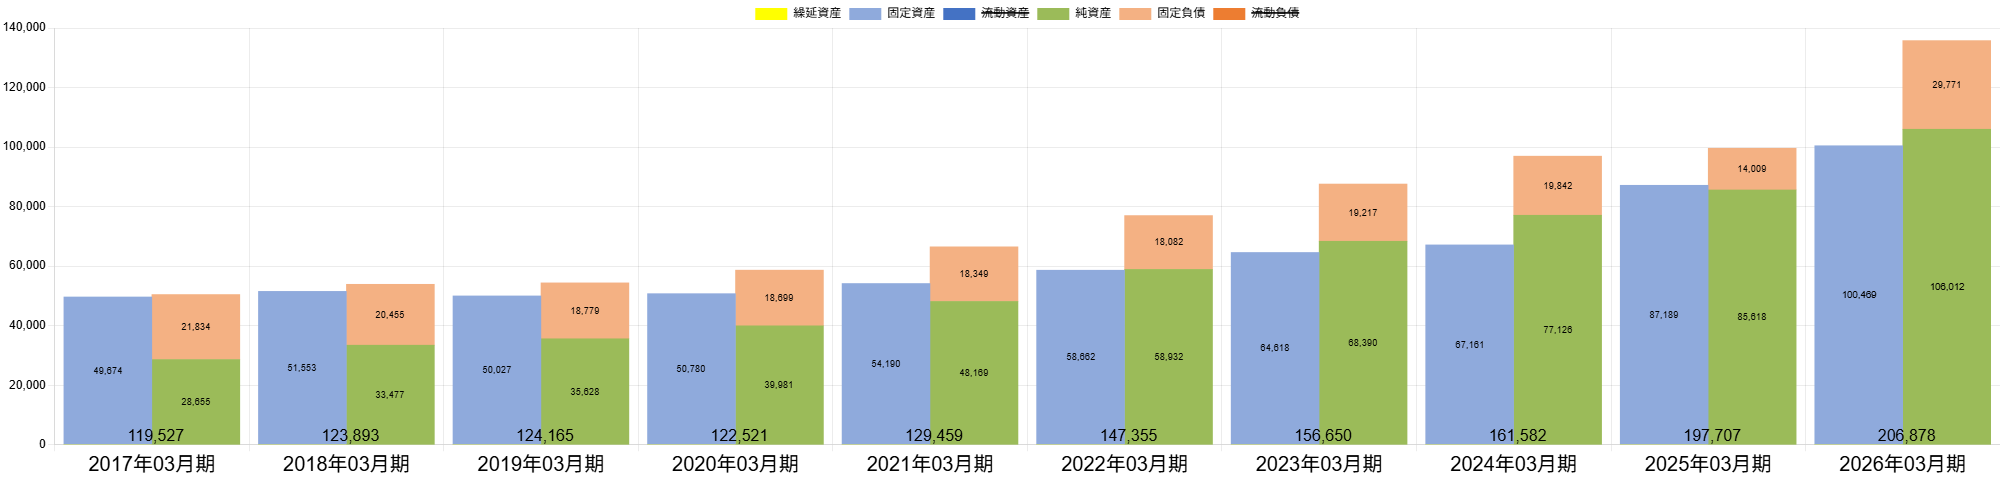
貸借対照表の推移をみると、財務体質の改善を進める一方で、事業に必要な資産基盤を維持してきた様子がうかがえます。水色が固定資産、オレンジが固定負債、緑が純資産です。
安全性を改善できる範囲で(おそらく減価償却と同等程度の)設備投資を継続し、事業基盤を維持しながら収益性を高めてきた可能性があります。
10年間の有形固定資産合計額の推移をみてみると、推測があたっていることがわかります。
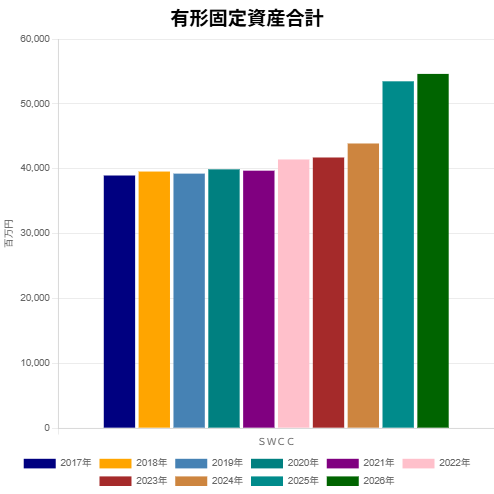
財務体質の改善を優先するあまり、本業への投資をおろそかにしない。
一方で、成長投資を急ぐあまり、安全性を犠牲にすることもしない。
このバランスを取りながら、生産性や利益率を改善してきた点に、SWCCの経営管理の特徴が表れているのではないでしょうか。
インフレ以前から積み重ねた収益構造改革
老舗企業と聞くと、長年の利益蓄積によって安定した財務基盤を築いている姿を想像しがちです。しかし、SWCCの10年間は必ずしも平坦な道のりではありませんでした。
2016年の大幅赤字、その後の売上高の伸び悩み、収益構造の改革、そして成長分野への投資。
企業力総合評価の推移には、こうした経営努力の積み重ねが表れています。
特に注目したいのは、インフレによる価格環境の変化が本格化する前から、売上高総利益率の改善と、業績に応じた弾力的な販売費および一般管理費の管理に取り組んできたことです。
売上高が伸び悩む局面でも、利益を確保するために費用を調整する。その積み重ねによって利益を蓄積し、財務体質を改善しながら、事業に必要な投資も続けてきました。
こうした数字への感度が、経営陣だけでなく、事業を動かす現場にも浸透していたのではないでしょうか。
インフレは、すべての企業に等しく利益をもたらすわけではありません。原材料費や人件費の上昇に対応できず、販売価格への転嫁が遅れれば、むしろ利益は圧迫されます。
一方、SWCCは、外部環境が変化する前から収益構造を見直し、費用管理を積み重ねてきました。こうした経営管理の蓄積があったからこそ、価格環境の変化を収益拡大につなげることができたのではないでしょうか。
好業績を生んだのはインフレだけではなく、インフレを好業績に変えられる企業体質を、それ以前から築いていたことにあるといえます。
SWCCの経営改革が示す持続的成長への道筋
SWCCの10年間を振り返ると、そんなことを考えさせられます。
財務体質の改善を優先するあまり、本業への投資をおろそかにするわけでもなく、成長を急ぐあまり、安全性を犠牲にするわけでもない。
収益力を磨き、利益を蓄積し、必要な投資を続ける。
言葉にすれば当たり前のことですが、これを10年にわたって実践するのは、決して簡単ではありません。
苦境を経験しながらも、日々の経営管理を積み重ね、ようやくその成果が大きく花開き始めたSWCC。
その歩みには、経営の難しさとともに、地道な努力が報われることへの希望を感じます。
※本記事に掲載された図表・グラフはすべて、企業力Benchmarker(株式会社SPLENDID21)による分析結果に基づいて作成されています。